¿Cuándo se utiliza el método LIFO en contabilidad de inventarios?
El método LIFO (Last In, First Out) se utiliza en contabilidad de inventarios cuando se desea valorar los productos o mercancías en existencia considerando que las últimas unidades adquiridas son las primeras en ser vendidas o consumidas. En otras palabras, bajo el método LIFO se asume que se agotan primero las unidades más recientes que fueron adquiridas, lo que puede resultar en un costo de ventas más alto y, por ende, en un menor beneficio contable durante periodos de inflación.
Es importante destacar que el método LIFO es particularmente útil en entornos donde los precios de los productos tienden a aumentar con el tiempo, ya que al reflejar un mayor costo de ventas, puede ayudar a minimizar los impuestos a pagar. Sin embargo, en países como México, el uso de este método está prohibido por las normas contables locales.
El método LIFO en contabilidad.
El método LIFO en contabilidad, acrónimo de Last In, First Out (último en entrar, primero en salir), es una forma de valorar el inventario que tiene en cuenta que los últimos productos adquiridos son los primeros en ser vendidos o consumidos. Este enfoque impacta directamente en el costo de los bienes vendidos, ya que asume que los artículos más recientes son los primeros en salir del inventario.
En términos prácticos, el método LIFO resulta en menores utilidades contables durante periodos de inflación, ya que al considerar que los productos más costosos son los primeros en ser vendidos, los costos de venta son más altos y, por ende, las utilidades netas son menores. Por otro lado, en periodos de deflación, el método LIFO puede resultar en mayores utilidades contables al considerar costos de bienes vendidos más bajos.
Es importante destacar que en muchos países, como en los Estados Unidos, el método LIFO está permitido en la contabilidad financiera, pero con ciertas restricciones y requisitos específicos. A pesar de sus ventajas y desventajas, el método LIFO es una herramienta contable válida que permite a las empresas reflejar de manera más precisa el costo de sus inventarios y adaptarse a diferentes condiciones económicas.
Funcionamiento de la contabilidad Lifo
La contabilidad Lifo, que en inglés significa "Last In, First Out" o último en entrar, primero en salir, es un método de valoración de inventario que se basa en la premisa de que los últimos productos adquiridos son los primeros en venderse o utilizarse. Esto implica que, al calcular el costo de los bienes vendidos, se toman en cuenta los precios más recientes de adquisición.
En el contexto de la contabilidad, el método Lifo puede tener un impacto significativo en el balance general y en los estados financieros de una empresa. Por un lado, en períodos de inflación, el uso de Lifo puede resultar en una menor utilidad neta y en un menor valor de inventario en comparación con otros métodos como el FIFO (First In, First Out) o el promedio ponderado.
La principal ventaja de la contabilidad Lifo es que refleja de manera más precisa los costos actuales de reposición de inventario, lo que puede ser beneficioso para ciertos sectores o empresas que experimentan aumentos constantes en los precios de los productos. Sin embargo, también puede llevar a una distorsión de los resultados financieros, especialmente en entornos de alta volatilidad de precios.
Es importante tener en cuenta que el uso de Lifo en la contabilidad está sujeto a regulaciones específicas y aprobaciones fiscales en muchos países. Al implementar este método, las empresas deben ser conscientes de las implicaciones fiscales y financieras que conlleva, así como de la necesidad de mantener registros detallados y precisos para su correcta aplicación.
¡Espero que hayas encontrado útil la información sobre cuándo se utiliza el método LIFO en contabilidad de inventarios! Si tienes alguna otra pregunta, ¡no dudes en consultarme! ¡Hasta la próxima!
Si quieres conocer otros artículos parecidos a ¿Cuándo se utiliza el método LIFO en contabilidad de inventarios? puedes visitar la categoría Inventario.
Qué necesito para hacer un sistema de inventario eficiente

Cómo se saca el costo de inventario: método y cálculos
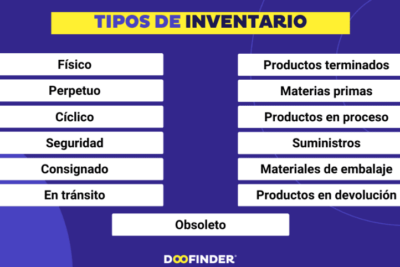
Cuáles son los cuatro componentes del inventario, explicación detallada
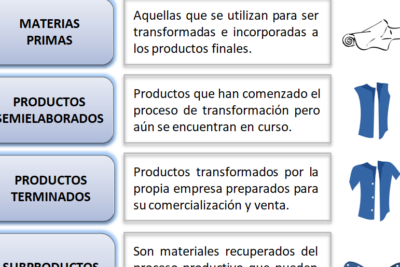
Cómo se clasifican, los tipos de inventario
Cuál es la diferencia entre stock de cierre e inventario?
¿Cuál es la diferencia entre stock e inventario, explicado?
Publicaciones Relacionadas